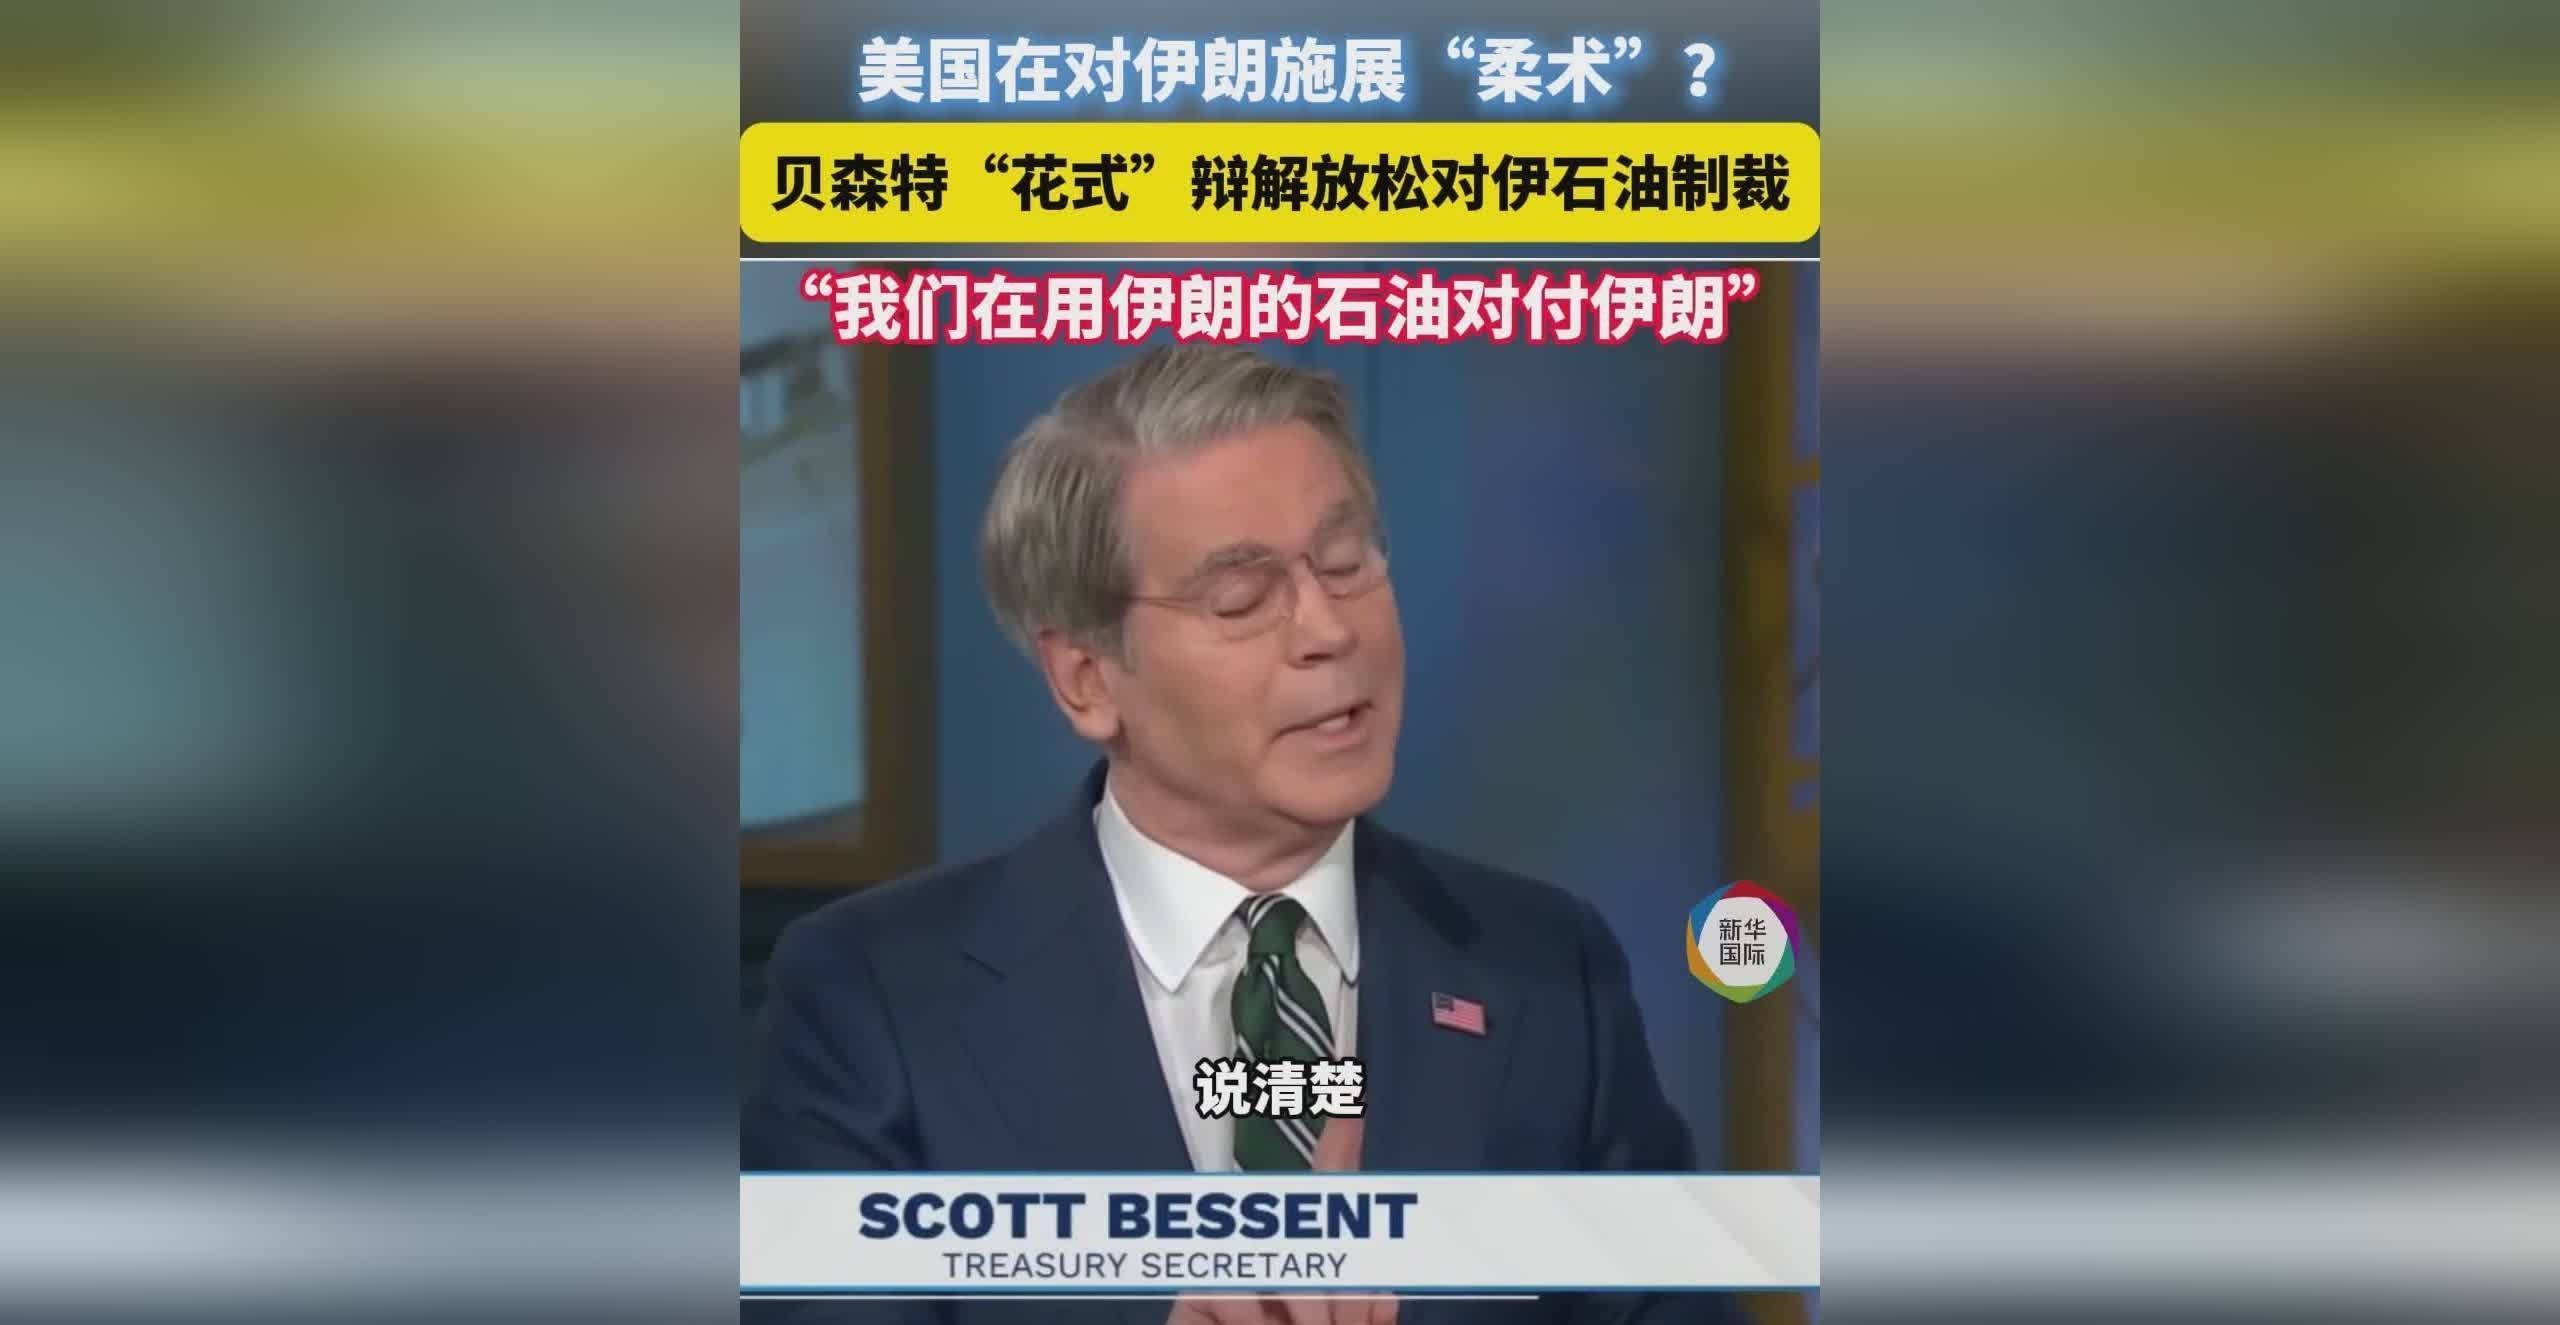
据公开资料综合报道,美国财长贝森特近日放出一句狠话:伊朗给中国的最后一批石油,两周内就会运完,之后中伊石油贸易归零,中国一滴油也拿不到。这话一出,舆论场瞬间炸锅,但仔细拆解下来,这更像是一道精心计算过的数学题,而非板上钉钉的终局判决。
贝森特口中的“两周”,指向的其实是伊朗海上浮仓里的存量原油。国际能源追踪机构此前的估算显示,伊朗海上浮仓规模曾达数千万桶,但到9月前后已降至约1500万桶附近。这批油是此前封锁间隙装船、漂在海上尚未完成交割的货,卖一桶少一桶,短期内又难补货,于是“两周耗尽”的判断就这么来了。这个逻辑有现实依据,但把“短期存量下降”直接等同于“中伊石油贸易彻底归零”,就明显夸张了。
伊朗现在的处境确实被动,过去几个月原油装船量大幅下滑,海上库存持续消耗,财政压力肉眼可见。但要说伊朗“没东西可换”,那就太绝对了。中伊之间长期存在非传统结算、转口贸易和以货易货安排,部分资金甚至留在买方境内用于采购商品,这些通道并不会因为海上浮仓见底就立刻关闭。更何况,美伊谈判并未完全关上大门,伊朗提出过“七日内重开霍尔木兹海峡”的方案,双方仍在通过卡塔尔等调解方接触,局势远未到死局。
很多人看到“中伊石油归零”的第一反应是:中国会不会缺油?油价会不会暴涨?这里得把两件事掰开看。伊朗油变少,不等于中国油不够。中国原油进口来源已经高度分散,俄罗斯、沙特、巴西、伊拉克、阿曼、阿联酋、安哥拉、马来西亚都是重要供应方。其中俄罗斯是中国最大原油进口来源国之一,2026年一季度占比约21.7%,而且部分通过陆上管道输送,根本不经过霍尔木兹海峡。中东整体占比也在下降,2026年上半年已降至约35%左右。
更关键的是,中国手里还有充足的库存缓冲。市场机构估算,中国原油总储备约12亿至14亿桶,可覆盖较长时间净进口需求。这意味着即便某个方向短期受压,炼厂也有调整空间,不会立刻“断粮”。伊朗油进一步收紧,可能带来成本波动、采购结构调整甚至局部油价扰动,但要说“一滴油也拿不到”,显然不符合事实。
那贝森特为什么偏偏把中国写进叙事里?因为中国是伊朗原油最重要的剩余市场之一。把中国拉进来,至少能一箭多雕:对伊朗施压,告诉德黑兰最后的石油收入渠道也要被掐断;对国内展示强硬姿态,迎合政治需要;对国际油价释放信号,搅动市场预期;同时试探中国在能源安全上的底线。这套组合拳打下来,声势确实够足,但实际效果恐怕要打个问号。
说到底,贝森特的“两周归零”更像是一场心理战和舆论战。伊朗的石油出口确实被压得很低,但远没到彻底枯竭的地步;中国的能源安全网也远比外界想象的结实。这场博弈的走向,取决于伊朗的腾挪空间、中国的应对弹性,以及美伊之间那扇尚未完全关死的谈判窗口。至于“一滴油也拿不到”这种话,听听就好,别太当真。
辉煌配资提示:文章来自网络,不代表本站观点。